डिजिटल ठगी का नया चेहरा: जब बैंकिंग व्यवस्था बन जाती है हथियार
आलोक वर्मा
साइबर अपराध का जिक्र होते ही ज़ेहन में अक्सर एक ही तस्वीर उभरती है — कोई अनजान नंबर से फोन आता है, ‘बैंक अधिकारी’ बनकर OTP मांगी जाती है और खाता खाली हो जाता है। लेकिन पिछले कुछ वर्षों में इस अपराध ने एक ऐसा रूप धारण कर लिया है, जो न केवल ज़्यादा परिष्कृत है, बल्कि उसकी जड़ें बैंकिंग व्यवस्था की बुनियाद तक पहुंच चुकी हैं।
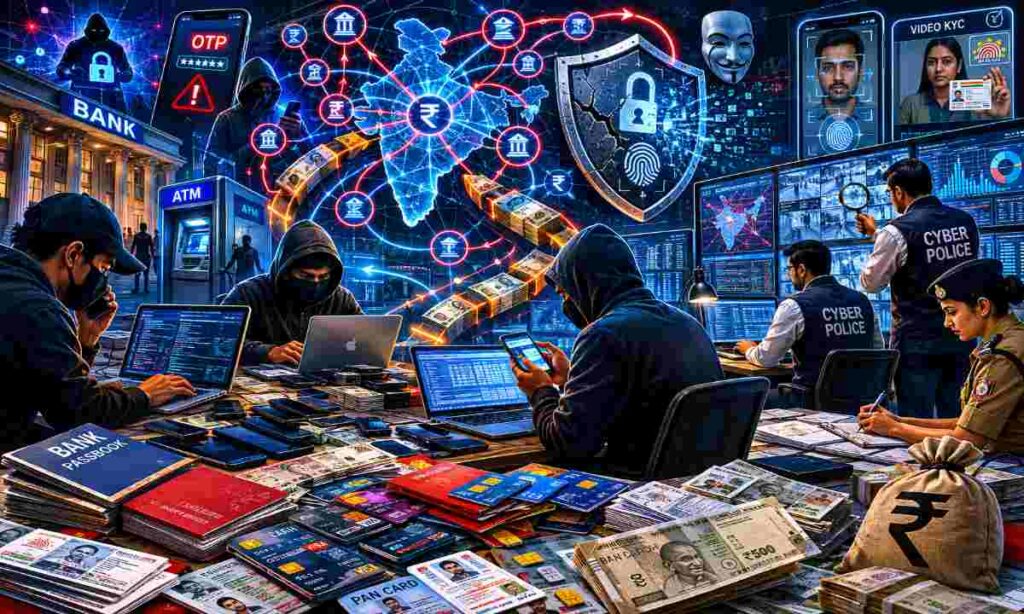
झारखंड की राजधानी रांची से हाल ही में सामने आए एक मामले ने इस खतरे को एक बार फिर उजागर किया है। पुलिस ने गोंडा थाना क्षेत्र के एक साधारण से अपार्टमेंट पर छापा मारा और पांच संदिग्धों को गिरफ्तार किया। बाहर से यह एक सामान्य किराये का फ्लैट लग रहा था, लेकिन भीतर एक सुव्यवस्थित साइबर अपराध नेटवर्क का अड्डा चल रहा था। मौके से बरामद सामग्री ने जांचकर्ताओं को भी चौंका दिया: दर्जनों पासबुक, डेबिट कार्ड, चेकबुक, मोबाइल फोन और अलग-अलग नामों के पहचान दस्तावेज़।
यह सब क्या था? यह था एक सोची-समझी रणनीति का परिणाम, जिसमें फर्जी दस्तावेज़ों के सहारे अलग-अलग नामों से बैंक खाते खुलवाए गए और फिर उन्हें साइबर ठगी से प्राप्त धनराशि के लेनदेन का माध्यम बनाया गया।
केवाईसी: रक्षा कवच या कमज़ोर कड़ी?
‘नो योर कस्टमर’ यानी केवाईसी — बैंकिंग की वह प्रक्रिया, जिसे किसी भी खाताधारक की पहचान सुनिश्चित करने के लिए डिज़ाइन किया गया था। नीयत थी जालसाज़ी रोकना, लेकिन विडंबना यह है कि आज यही प्रक्रिया अपराधियों के निशाने पर है।
जब कोई व्यक्ति नकली आधार कार्ड, जाली पैन कार्ड या किसी दूसरे की चुराई हुई जानकारी से बैंक खाता खुलवाता है, तो उसे ‘KYC फ्रॉड’ कहा जाता है। और यही खाते फिर साइबर अपराध की रीढ़ बन जाते हैं। उनमें ठगी का पैसा जमा होता है, एक से दूसरे में ट्रांसफर होता है और अंततः असली अपराधी तक पहुंचते-पहुंचते लेन-देन की परतें इतनी उलझ जाती हैं कि जांच एजेंसियां भी भटक जाती हैं।
“ये खाते डिजिटल मनी लॉन्ड्रिंग के ‘मनी म्यूल’ हैं, जिनके ज़रिए अपराध की कमाई को वैध रूप देने की कोशिश होती है। जितने ज़्यादा खाते, उतनी ज़्यादा परतें और उतनी ही मुश्किल जांच।”
वीडियो केवाईसी की चुनौती: आंखें देखती हैं, कैमरा धोखा खाता है
डिजिटल बैंकिंग के युग में पहचान सत्यापन के लिए वीडियो-आधारित केवाईसी का चलन बढ़ा है। बैंक और वित्तीय संस्थान अब ग्राहक को पलक झपकाने, सिर घुमाने या मुस्कुराने जैसी ‘लाइवनेस जांच’ के जरिये यह सुनिश्चित करने की कोशिश करते हैं कि सामने असली इंसान है, कोई रिकॉर्डेड वीडियो नहीं। लेकिन सुरक्षा विशेषज्ञ मानते हैं कि यदि यह प्रणाली पर्याप्त परिष्कृत न हो, तो उसे भी चकमा दिया जा सकता है।
यही कारण है कि अब ‘एडवांस्ड लाइवनेस चेक’ तकनीकों का विकास तेज़ी से हो रहा है, जो केवल हावभाव नहीं, बल्कि गहरे बायोमेट्रिक संकेतों को परखती हैं। रांची प्रकरण जैसे मामले इस तकनीकी दौड़ में और तेज़ी की मांग करते हैं।
संगठित नेटवर्क, बिखरे हुए सुराग
30 से ज़्यादा वर्षों की पत्रकारिता में मैंने विभिन्न आपराधिक घटनाओं को कवर करते हुए यह समझा है कि संगठित अपराध हमेशा व्यवस्था की सबसे कमज़ोर कड़ी को निशाना बनाता है। रांची का यह गिरोह भी वैसा ही था — एक किराये के मकान में बैठकर देशभर में फैले पीड़ितों के बैंक खातों पर हाथ साफ करना।
जांच एजेंसियां अब वित्तीय लेन-देन की श्रृंखला का विश्लेषण कर यह पता लगाने में जुटी हैं कि नेटवर्क में और कितने लोग शामिल थे, धनराशि किन-किन खातों से होकर गुज़री और अंतिम लाभार्थी तक वह किस रास्ते पहुंची। यह एक जटिल डिजिटल जासूसी है, जिसमें हर लेन-देन एक सुराग है।
नागरिक सावधान: आपकी जागरूकता ही आपकी सुरक्षा है
तकनीकी और कानूनी उपायों के साथ-साथ आम नागरिक की सतर्कता केवाईसी फ्रॉड के खिलाफ सबसे कारगर हथियार है। कुछ बातें हमेशा याद रखें:
आधार, पैन या बैंक स्टेटमेंट जैसे दस्तावेज़ कभी भी किसी अनजान व्यक्ति या अनधिकृत प्लेटफॉर्म पर साझा न करें। सोशल मीडिया और व्हाट्सएप पर इनकी तस्वीर भेजना भी जोखिम भरा हो सकता है। केवाईसी अपडेट के लिए हमेशा बैंक की आधिकारिक वेबसाइट, ऐप या शाखा का ही उपयोग करें — किसी कॉल या लिंक के आधार पर नहीं। अपने खाते की हर गतिविधि पर नज़र रखें। बैंकिंग अलर्ट चालू रखें और कोई भी अज्ञात लेन-देन दिखे, तो तुरंत बैंक और साइबर हेल्पलाइन (1930) को सूचित करें।
व्यवस्था की ज़िम्मेदारी
रांची प्रकरण यह भी याद दिलाता है कि बैंकों और वित्तीय संस्थानों की जवाबदेही कम नहीं होनी चाहिए। फर्जी दस्तावेज़ों पर खाते खुलना यह दर्शाता है कि केवाईसी प्रक्रिया में कहीं न कहीं चूक हुई है। नियामक संस्थाओं को चाहिए कि वे डिजिटल सत्यापन के मानक कड़े करें, बैंक कर्मचारियों को संदिग्ध दस्तावेज़ों की पहचान के लिए बेहतर प्रशिक्षण दें और ‘मनी म्यूल’ खातों की पहचान के लिए AI-आधारित लेन-देन निगरानी तंत्र को मज़बूत करें।
डिजिटल भारत का सपना तभी साकार होगा, जब डिजिटल सुरक्षा उतनी ही मज़बूत हो। रांची में पकड़ा गया कथित गिरोह उस बड़े सच की छोटी-सी झलक है कि साइबर अपराध अब कमरे में बंद नहीं है, वह
बैंकिंग व्यवस्था की नसों में दौड़ रहा है। इसे रोकने के लिए तकनीक, कानून और नागरिक जागरूकता — तीनों का एक साथ होना जरूरी
है।
 लेखक- आलोक वर्मा


